Finanzplanungfür Lehrkräfte
Kurzer Anruf, dann 45 Minuten per Video.
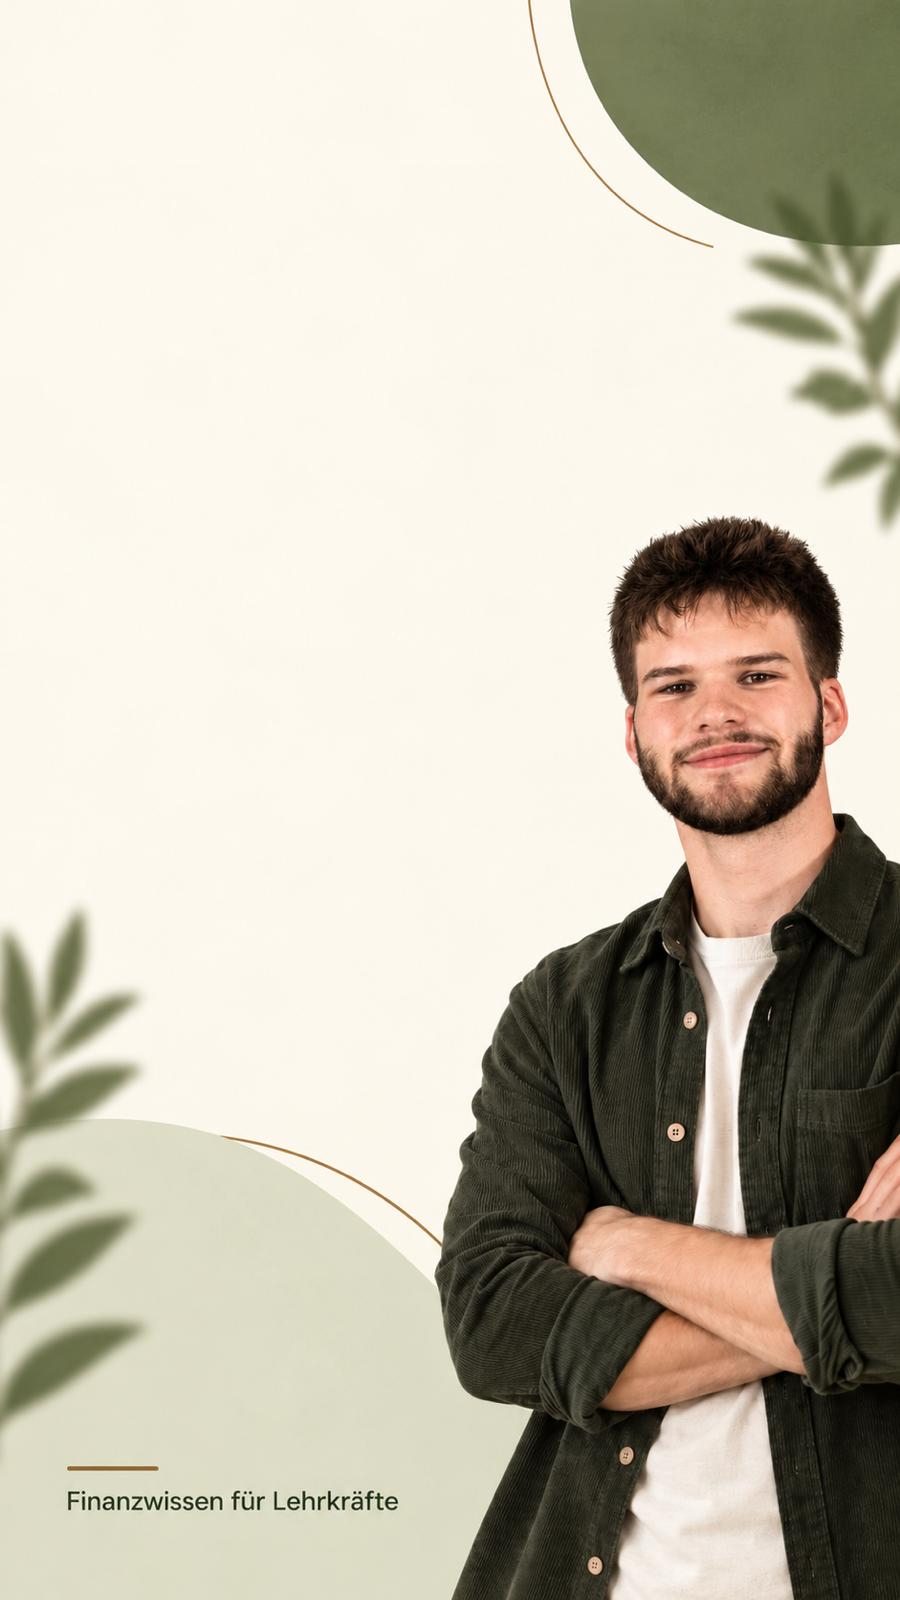
Beihilfe, Pension und Absicherung in einem klaren Plan, verständlich erklärt von Benjamin Böklen. Von zu Hause, ohne Fachchinesisch.
Was Dich unbemerkt Geld kostet
Der Schuldienst hat eigene Regeln. Die teuersten Lücken fallen oft erst auf, wenn es zu spät ist: im Krankheitsfall, beim Steuerbescheid oder mit dem ersten Pensionsbescheid. Diese Punkte prüfen wir gemeinsam.
Beihilfe zahlt nur einen Teil
Beim Bund und in den meisten Ländern trägt sie bei aktiven Beamten 50 %², den Rest Deine PKV. Passt der Restkostentarif nicht, zahlst Du die Lücke selbst.
Der PKV-Tarif bleibt Jahrzehnte
Ein späterer Wechsel geht oft nur mit neuer Gesundheitsprüfung. Ein schwacher Tarif begleitet Dich dann bis in die Pension.
Die Pension ist kleiner als gedacht
Höchstens 71,75 % der ruhegehaltfähigen Bezüge¹, und das erst nach 40 Dienstjahren. Teilzeit und ein später Einstieg senken den Satz.
Dienstunfähig in den ersten Jahren
Vor fünf Dienstjahren gibt es bei Dienstunfähigkeit in der Regel kein Ruhegehalt³. Ohne private Absicherung bricht Dein Einkommen weg.
Angestellt im Schuldienst
Gesetzliche Rente und VBL liegen in der Regel unter Deinem heutigen Netto. Ohne BU-Schutz trägst Du das größte Risiko allein.
Referendariat
Auf Widerruf bist Du kaum abgesichert. Jede neue Diagnose kann später zu Zuschlägen oder Ablehnung führen. Gesund beantragt sich leichter.
So läuft's ab
Schritt 1: Termin wählen
Such Dir online einen Termin aus, der in Deine Woche passt. Ohne Formular-Marathon.
Schritt 2: Kurzer Anruf
Benjamin ruft Dich vorher kurz an. So weiß er, worum es Dir geht, und bereitet sich gezielt vor.
Schritt 3: Video-Call
45 Minuten per Video, bequem von zu Hause. Keine Anfahrt, kein Wartezimmer, nur Deine Fragen.
Schritt 4: In Ruhe entscheiden
Du bekommst eine klare Einschätzung und entscheidest selbst. Kein Druck, keine Verpflichtung.
Warum Benjamin
Er kennt den Dienst von innen
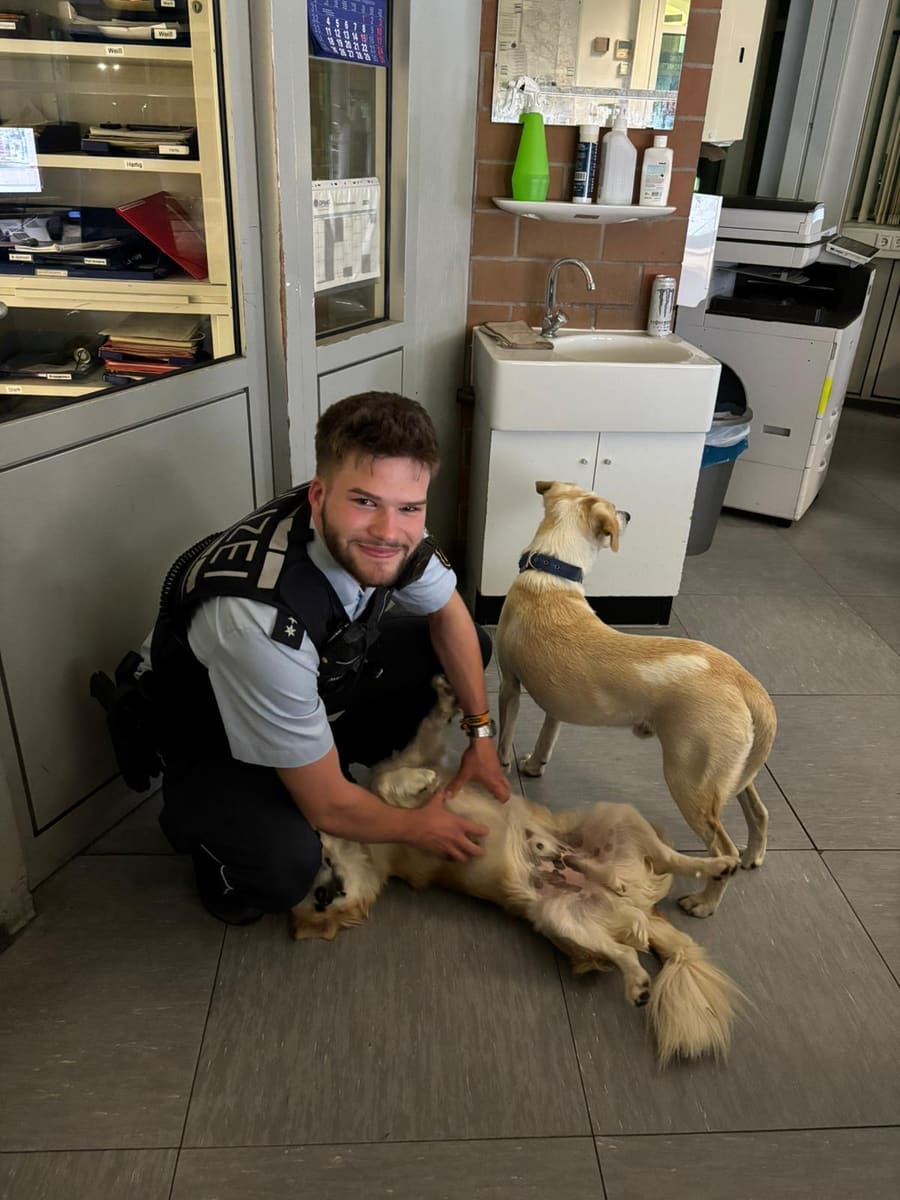
Benjamin hat bei der Polizei studiert und im Streifendienst gearbeitet. Beihilfe, Dienstunfähigkeit und Pension kennt er nicht aus dem Lehrbuch, sondern aus seinem eigenen Berufsleben als Beamter.
Er berät nur Lehrkräfte
Heute konzentriert er sich ganz auf Lehrerinnen und Lehrer in ganz Deutschland: verbeamtet, angestellt oder im Referendariat. Als Versicherungsfachmann (IHK), Finanzanlagenfachmann, Darlehensvermittler und akkreditierter Spezialist für den öffentlichen Dienst vergleicht er anbieterübergreifend und sagt Dir auch, wenn Dein Vertrag schon passt.
Sein Weg
- Abitur
- Studium bei der Polizei Baden-Württemberg
- Einsatz im Streifendienst – mitten im echten Leben
- Erste Schritte in die Selbstständigkeit im Nebenjob
- Qualifikation zum Versicherungsfachmann (IHK)
- Qualifikation zum Finanzanlagenfachmann
- Qualifikation als Darlehensvermittler
- Akkreditierter Spezialist für den öffentlichen Dienst
- Zahlreiche Weiterbildungen in Finanz- und Vorsorgethemen
- Kündigung bei der Polizei – der Schritt in die Selbstständigkeit
- Gründung von StartKapital® – heute ganz auf Lehrkräfte ausgerichtet
Was Du davon hast
Du kennst Deine Zahlen
Nach dem Gespräch weißt Du, wie groß Deine Versorgungslücke ungefähr ist und was bei Dienst- oder Berufsunfähigkeit bleibt.
Keinen Euro doppelt bezahlt
Beihilfe, Restkostentarif und Anwartschaft greifen ineinander. Du zahlst nicht für Schutz, den Du schon hast, und schließt die Lücken, die bleiben.
Mehr aus Deinem Netto
Pauschalen, Zulagen und Förderungen, die Lehrkräfte oft liegen lassen, fließen in Deinen Vermögensaufbau statt ans Finanzamt.
Eine ehrliche Empfehlung
Benjamin vergleicht mehrere Anbieter. Passt Dein bestehender Vertrag, sagt er Dir das, und Du behältst ihn.
Entscheiden ohne Druck
Klare Einschätzung, dann entscheidest Du in Ruhe. Das Erstgespräch ist unverbindlich, eine Rechnung bekommst Du dafür nicht.
Passt in Deinen Schulalltag
Kurzer Anruf, dann 45 Minuten per Video. Keine Anfahrt, kein Wartezimmer, gern auch nach dem Unterricht von zu Hause.
Kundenstimmen
Ich bin unglaublich erleichtert.
Als verbeamtete Lehrerin mit gesundheitlichen Einschränkungen hatte ich lange keine Möglichkeit, eine Dienstunfähigkeitsversicherung abzuschließen – und meine private Krankenversicherung wurde immer teurer.
Benjamin hat mir ein Altersvorsorgekonzept aufgezeigt, das perfekt zu meiner Situation passt: Ich erhalte 50 Euro im Monat vom Staat, baue langfristig Vermögen für meine Pension auf und selbst bei einer Dienstunfähigkeit wird der gesamte Beitrag übernommen.
All das, obwohl mein Gesundheitszustand bei der Antragsstellung problematisch war.
Weitere Stimmen
Sehr authentische, sehr sympathische und vor allem sehr kompetente und individuelle Beratung.
J., 19.05.2026 Sehr netter, fundierter Kontakt. Habe das Gefühl, gut aufgehoben zu sein.
Bettina V., 18.05.2026 Benjamin war sehr sympathisch und kompetent. Ich hab mich zu jedem Zeitpunkt gut aufgehoben gefühlt.
Anonym, 15.05.2026 Benjamin Böklen hat große Fachkenntnis und pausenlosen Einsatz für seine Kundschaft gezeigt. Ich fühlte mich sehr gut beraten. Auch in Nischenbereichen besitzt Benjamin Böklen fundierte Kenntnisse, die er stets zielsicher anwendet, um seinen Kunden die bestmögliche Beratung und bestmögliche Produkte anzubieten.
Mario L., 09.05.2026 Benjamin hat mir geholfen, mich tiefgreifend mit meinen Finanzen auseinanderzusetzen. Die Beratung war immer sehr umfangreich und ehrlich. Ich würde jedem, der finanzielle Ziele hat oder für das Alter vorsorgen möchte, empfehlen, sich mit Benjamin in Verbindung zu setzen!
M., 08.05.2026 Benjamin hat mich sehr professionell und mit viel Engagement beraten. Er hat sich Zeit für alle Themen genommen, die ich besprechen wollte, und ist auf jede Frage verständlich eingegangen. Ich habe mich die ganze Zeit gut aufgehoben gefühlt.
S., 08.05.2026
Kurzer Anruf, dann 45 Minuten per Video, von zu Hause aus. Unverbindlich und ohne Rechnung, den Termin wählst Du selbst.
Termin sichernHäufige Fragen
Ich habe schon Verträge.
Gut, dann gibt es etwas zu prüfen. Benjamin schaut, ob Beihilfe, PKV und Absicherung zusammenpassen und wo Du doppelt zahlst oder eine Lücke hast. Passen Deine Verträge, sagt er Dir das, und Du behältst sie.
Ist das ein Verkaufsgespräch?
Im Erstgespräch geht es um Deine Situation und Deine Fragen, abgeschlossen wird dort nichts. Am Ende bekommst Du eine ehrliche Einschätzung. Ob Du danach etwas umsetzt, entscheidest Du allein und in Ruhe. Ein Nein ist völlig in Ordnung.
Ich habe keine Zeit.
Genau dafür ist der Ablauf gemacht: ein kurzer Anruf vorab, dann 45 Minuten per Video. Keine Anfahrt, kein Termin in der Stadt. Du sitzt einfach zu Hause, zum Beispiel nach dem Unterricht, und den Termin wählst Du selbst.
Ich bin noch im Referendariat.
Dann ist jetzt ein guter Zeitpunkt. Bei PKV und Dienstunfähigkeitsschutz zählen die Gesundheitsfragen: Je früher Du beantragst, desto weniger steht dort meist drin. Und Du legst die Weichen, bevor die Verbeamtung auf Probe beginnt.
Ich bin angestellt, nicht verbeamtet.
Passt genauso. Bei Dir stehen andere Fragen im Vordergrund: gesetzliche Rente und VBL-Zusatzversorgung, Berufsunfähigkeit statt Dienstunfähigkeit, Deine Krankenversicherung und das neue Altersvorsorgedepot. Genau das gehen wir im Gespräch durch.
Was sollte ich zum Gespräch bereithalten?
Nichts davon ist Pflicht. Hilfreich sind Deine letzte Bezügemitteilung, Deine Versicherungsunterlagen (PKV, Berufs- oder Dienstunfähigkeit, Haftpflicht) und, falls vorhanden, Deine Versorgungsauskunft oder Renteninformation. Was fehlt, klären wir im Gespräch.
Ich habe mich schon mit allen Themen beschäftigt: Lohnt sich ein Termin?
Ja – gerade dann lohnt sich ein persönlicher Austausch. Im Gespräch ordnen wir Deinen aktuellen Stand gemeinsam ein und schauen, ob es offene Punkte gibt. Über diese Website findet ausschließlich die Kontaktanbahnung und Terminfindung statt; ein individuelles Gespräch erfolgt anschließend außerhalb dieser Website.
Zu welchen Themen dürft ihr beraten?
Mein Anspruch ist es, Dich in allen Finanzfragen umfassend zu begleiten – von Versicherungen, Altersvorsorge und Vermögensaufbau bis hin zur eigenen Immobilie. Bei Spezialthemen wie der Baufinanzierung oder Kapitalanlageimmobilie hole ich kostenfrei Experten aus meinem Team hinzu. So profitierst Du von gebündeltem Fachwissen, optimal abgestimmten Lösungen und einem festen Ansprechpartner für alle Finanzthemen.
Bekomme ich für die Gespräche eine Rechnung?
Nein. Benjamin und Du investiert beide Zeit, eine Rechnung bekommst Du aber für keines der Gespräche. Kontaktanbahnung, Bedarfsklärung und Erstgespräch sind für Dich unverbindlich.
Sichere Dir Dein Erstgespräch
Kurzer Anruf vorab, dann 45 Minuten per Video. Unverbindlich und ohne Rechnung.
Die Terminauswahl läuft über Benjamins Kalender bei Microsoft. Du siehst nur freie Zeiten und bekommst den Teams-Link direkt mit der Bestätigung.
Beim Anzeigen werden Daten wie Deine IP-Adresse an Microsoft übertragen. Mehr dazu in der Datenschutzerklärung.
Lieber angerufen werden? Hinterlass einfach Deine Nummer.
Lieber Rückruf?
Hinterlass Deine Kontaktdaten und wähle Dein Thema. Benjamin meldet sich innerhalb von 24 Stunden.
- Unverbindlich
- Rückruf in 24 h
- DSGVO-konform
Quellen & Stand der Zahlen
- 1Ruhegehalt: 1,79375 % je Jahr ruhegehaltfähiger Dienstzeit, höchstens 71,75 % der ruhegehaltfähigen Dienstbezüge (nach 40 Jahren), § 14 Abs. 1 BeamtVG. Für Landesbeamte gilt das jeweilige Landesbeamtenversorgungsgesetz., Stand abgerufen am 15.10.2026
- 2Beihilfe-Bemessungssatz beim Bund: 50 % für aktive Beamte, 70 % mit zwei oder mehr berücksichtigungsfähigen Kindern und für Versorgungsempfänger, 80 % für Kinder, § 46 BBhV. Die Länder regeln die Beihilfe in eigenen Verordnungen; die meisten folgen diesem Modell, einzelne weichen davon ab., Stand abgerufen am 02.11.2026
- 3Wartezeit: Ruhegehalt grundsätzlich erst nach mindestens fünf Jahren Dienstzeit; Ausnahme bei Dienstunfähigkeit infolge einer Dienstbeschädigung, § 4 Abs. 1 BeamtVG. Die Landesversorgungsgesetze enthalten entsprechende Regelungen., Stand abgerufen am 15.10.2026
- 4Altersvorsorgedepot: Altersvorsorgereformgesetz, vom Bundestag am 27.03.2026 beschlossen, Zustimmung des Bundesrats am 08.05.2026. Neue Produkte ab 01.01.2027; Grundzulage 50 Cent je Euro bis 360 € Eigenbeitrag im Jahr, darüber 25 Cent je Euro bis 1.800 €, höchstens 540 € im Jahr. Bundesregierung, „Private Altersvorsorge reformiert“., Stand Stand der Seite 01.06.2026, abgerufen am 15.10.2026
- 5Homeoffice-Pauschale: 6 € je Tag mit überwiegender Tätigkeit zu Hause, höchstens 1.260 € im Jahr, § 4 Abs. 5 Satz 1 Nr. 6c EStG. Steuerlich wirkt sie nur, soweit alle Werbungskosten zusammen den Arbeitnehmer-Pauschbetrag von 1.230 € (§ 9a EStG) übersteigen., Stand abgerufen am 15.10.2026